Domain panzer-division.de kaufen?
Wir ziehen mit dem Projekt
panzer-division.de um.
Sind Sie am Kauf der Domain
panzer-division.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain panzer-division.de kaufen?
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **

Ähnliche Suchbegriffe für Istversteuerung
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
Strategie und Taktik im Erbrecht, Fachbücher von Michael Holtz, Wolfgang Roth, Martina KloseZum Werk. Dieser bewährte Band bietet dem Rechtsanwalt das nötige Handwerkszeug zur gerichtlichen und aussergerichtlichen Vertretung von Erben, Pflichtteilsberechtigten, Vermächtnisnehmern und anderen am Erbfall Beteiligten. Folgende wichtige Inhalte sind unter anderem behandelt: Vor- und Nacherbschaft, Ansprüche des Miterben, Pflichtteilsrecht, Testamentsvollstreckung, Vermächtnisrecht, Ansprüche des Vertragserben, Erbschaftsprozess und Erbschaftsteuer. Ein weiteres Kapitel bietet nützliche Checklisten und Übersichten zu den Auskunftsansprüchen und den wichtigsten Fristen im Erbrecht. Zahlreiche hervorgehobene Muster für Schriftsätze, Klageschriften und Anträge machen die Übernahme und eigene Umsetzung einfach. Daneben bietet das Werk viele weitere Tipps und Hinweise rund um das erbrechtliche Mandat. Ein ausführliches Sachverzeichnis ermöglicht den schnellen, gezielten Zugriff. Vorteile auf einen Blick: alles für die Mandatsbearbeitung, viele hervorgehobene Tipps, von erfahrenen Erbrechtlern. Zur Neuauflage: Die Neuauflage bringt das Werk auf den neuesten Stand der Gesetzgebung und Rechtsprechung. Zielgruppe: Für die Rechtsanwaltschaft, insbesondere Fachanwaltschaft für Erbrecht. Aber auch Notarinnen und Notare sowie Richterschaft profitieren von diesem Handbuch.129,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Toi-Toys - Ferngesteuertes Fahrzeug - Alfafox Militär Jeep mit Soldat (22cm)Toi-Toys Toi-Toys - Ferngesteuertes Fahrzeug - Alfafox Militär Jeep mit Soldat Details: mit Fernsteuerung Länge: ca. 22cm ab 3 Jahren Benötigt Batterien 6x AA 1,5V (NICHT im Lieferumfang enthalten!)19,08 €*Versand: 3,90 €Sichere Weiterleitung zum Anbieter
-
Trumpeter - Panzer Division Poland 1939 Part II - Figuren - 1:35 307637Trumpeter stellt mit diesem Figurenbausatz Angehörige einer deutschen Panzerdivision während des Polenfeldzugs 1939 im Maßstab 1:35 dar. Das Set bildet den ... 1 x Trumpeter - Panzer Division Poland 1939 Part II - Figuren - 1:35 Typ: Plastikmo8,41 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
ZYX Music, Schallplatten, Der grosse Zapfenstreich (Musikkoprs Der 11.Panzer-Grenadier Division)Der grosse Zapfenstreich. Das höchste militärische Zeremoniell der Bundeswehr jetzt auf Vinyl! Gespielt vom Musikkorps der 11. Panzer-Grenadier Division. Neben dem Zapfenstreich gibt es ausserdem noch ein grosses historisches Marschpotpourri mit den wichtigsten und bekanntesten militärischen Märschen.26,98 €*Versand: 3,00 €Sichere Weiterleitung zum Anbieter

-
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
-
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **

Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
Soll und Istversteuerung der Entgelte?
Soll und Istversteuerung der Entgelte? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie z.B. der Liquidität des Unternehmens, der Höhe der Umsätze und der Vorsteuerbeträge. Bei der Sollversteuerung werden Umsatzsteuerbeträge bereits mit Rechnungsstellung fällig, unabhängig von der tatsächlichen Zahlungseingang. Bei der Istversteuerung hingegen wird die Umsatzsteuer erst mit Zahlungseingang fällig. Beide Verfahren haben Vor- und Nachteile, die individuell abgewogen werden sollten. Letztendlich ist es wichtig, die für das Unternehmen passende Versteuerungsmethode zu wählen, um die Liquidität zu optimieren und steuerliche Risiken zu minimieren. **
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
Strategie und Taktik im Erbrecht, Fachbücher von Michael Holtz, Wolfgang Roth, Martina KloseZum Werk. Dieser bewährte Band bietet dem Rechtsanwalt das nötige Handwerkszeug zur gerichtlichen und aussergerichtlichen Vertretung von Erben, Pflichtteilsberechtigten, Vermächtnisnehmern und anderen am Erbfall Beteiligten. Folgende wichtige Inhalte sind unter anderem behandelt: Vor- und Nacherbschaft, Ansprüche des Miterben, Pflichtteilsrecht, Testamentsvollstreckung, Vermächtnisrecht, Ansprüche des Vertragserben, Erbschaftsprozess und Erbschaftsteuer. Ein weiteres Kapitel bietet nützliche Checklisten und Übersichten zu den Auskunftsansprüchen und den wichtigsten Fristen im Erbrecht. Zahlreiche hervorgehobene Muster für Schriftsätze, Klageschriften und Anträge machen die Übernahme und eigene Umsetzung einfach. Daneben bietet das Werk viele weitere Tipps und Hinweise rund um das erbrechtliche Mandat. Ein ausführliches Sachverzeichnis ermöglicht den schnellen, gezielten Zugriff. Vorteile auf einen Blick: alles für die Mandatsbearbeitung, viele hervorgehobene Tipps, von erfahrenen Erbrechtlern. Zur Neuauflage: Die Neuauflage bringt das Werk auf den neuesten Stand der Gesetzgebung und Rechtsprechung. Zielgruppe: Für die Rechtsanwaltschaft, insbesondere Fachanwaltschaft für Erbrecht. Aber auch Notarinnen und Notare sowie Richterschaft profitieren von diesem Handbuch.129,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Toi-Toys - Ferngesteuertes Fahrzeug - Alfafox Militär Jeep mit Soldat (22cm)Toi-Toys Toi-Toys - Ferngesteuertes Fahrzeug - Alfafox Militär Jeep mit Soldat Details: mit Fernsteuerung Länge: ca. 22cm ab 3 Jahren Benötigt Batterien 6x AA 1,5V (NICHT im Lieferumfang enthalten!)19,08 €*Versand: 3,90 €Sichere Weiterleitung zum Anbieter
-
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
-
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **
-
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
Ähnliche Suchbegriffe für Istversteuerung
-
Trumpeter - Panzer Division Poland 1939 Part II - Figuren - 1:35 307637Trumpeter stellt mit diesem Figurenbausatz Angehörige einer deutschen Panzerdivision während des Polenfeldzugs 1939 im Maßstab 1:35 dar. Das Set bildet den ... 1 x Trumpeter - Panzer Division Poland 1939 Part II - Figuren - 1:35 Typ: Plastikmo8,41 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
ZYX Music, Schallplatten, Der grosse Zapfenstreich (Musikkoprs Der 11.Panzer-Grenadier Division)Der grosse Zapfenstreich. Das höchste militärische Zeremoniell der Bundeswehr jetzt auf Vinyl! Gespielt vom Musikkorps der 11. Panzer-Grenadier Division. Neben dem Zapfenstreich gibt es ausserdem noch ein grosses historisches Marschpotpourri mit den wichtigsten und bekanntesten militärischen Märschen.26,98 €*Versand: 3,00 €Sichere Weiterleitung zum Anbieter
-
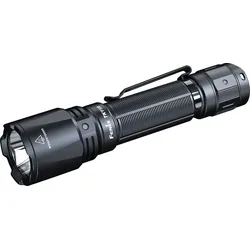
Fenix TK11R Kompakte Militär- und Einsatz-Taschenlampe, 1600 LumenDie Fenix TK11R ist eine kompakte, leistungsstarke taktische Taschenlampe, ideal für Polizei, Sicherheitsdienste, Rettungskräfte und professionelle Outdoor-Anwendungen. Mit 1600 Lumen und einer Reichweite von bis zu 420 Metern liefert sie eine beeindruckende Lichtleistung bei gleichzeitig schlanker Bauweise. Maximale Leistung & zuverlässige Technik Ausgestattet mit der Luminus SFT40 LED und einem Fenix ARB-L18-3400 Akku garantiert die TK11R konstante Helligkeit über lange Einsatzzeiten. Die APF-Technologie (Advanced Pulse-Frequency Transmission System) sorgt für eine kompakte, stabile Bauweise, die taktische Präzision und Zuverlässigkeit bietet. Der integrierte USB Type-C Ladeanschluss ermöglicht schnelles und unkompliziertes Aufladen direkt in der Lampe. Intuitive Bedienung für taktische Einsätze Die Lampe verfügt über Dual-Tail-Schalter, die eine sofortige Aktivierung sowie den Strobe-Modus für taktische Situationen ermöglichen. So können Anwender blitzschnell zwischen Dauerlicht und Signallicht wechseln – selbst unter schwierigen Bedingungen und mit Handschuhen. Robuste Bauweise für professionelle Anforderungen Das Gehäuse besteht aus A6061-T6 Aluminium mit HAIII Harteloxierung, wodurch die TK11R extrem widerstandsfähig gegen Abrieb und Korrosion ist. Zusammen mit der kompakten Bauweise und dem geringen Gewicht von 117,5 g (ohne Akku) eignet sie sich optimal für den Einsatz in Sicherheit, Outdoor und professionellem Handwerk. Technische Eckdaten Abmessungen: 145,5 × 34 × 23,5 mm Maximale Lichtleistung: 1600 Lumen Reichweite: bis zu 420 Meter LED: Luminus SFT40, 50.000 Stunden Lebensdauer Akku: Fenix ARB-L18-3400 (wiederaufladbar) Bedienung: Dual-Tail-Schalter, Strobe-Funktion Gehäuse: A6061-T6 Aluminium, HAIII Harteloxierung Ladeanschluss: USB Type-C, wasserdicht Fazit Die Fenix TK11R ist eine kompakte, Taschenlampe für Anwender, die auf Leistungsstärke, Zuverlässigkeit und schnelle Bedienung angewiesen sind. Ob bei Polizei- und Sicherheitsdiensten, Rettungseinsätzen, Outdoor-Aktivitäten oder professionellen Anwendungen – sie überzeugt durch hohe Helligkeit, robuste Bauweise und maximale Einsatzbereitschaft.86,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Mein Kriegstagebuch als Kradschütze in der 7. Panzer-Division, Fachbücher von Herbert KästnerDas Buch "Mein Kriegstagebuch als Kradschütze in der 7. Panzer-Division" von Herbert Kästner bietet einen einzigartigen Einblick in das Leben eines Soldaten während des Zweiten Weltkriegs. Es dokumentiert die Erlebnisse des Autors vom 17. November 1938 bis zum 15. Mai 1945, während er in der Panzer-Abteilung 66 und im Panzer-Regiment 25 diente. Mit 374 Seiten, die 407 Fotos und 6 Karten enthalten, wird das Alltagsleben und die Herausforderungen eines Kradschützen lebendig dargestellt. Das Buch ist nicht nur eine Fotodokumentation, sondern enthält auch prägnante Beschreibungen der verschiedenen Feldzüge, darunter der Einmarsch in die Tschechoslowakei, der Feldzug in Polen und die Abwehrkämpfe in Russland. Das Vorwort von Harald Rockstuhl gibt zusätzliche Einblicke in die Entstehung des Buches und die Bedeutung des Tagebuchs. Dieses Fachbuch ist eine wertvolle Quelle für alle, die sich für Geschichte und die persönlichen Geschichten hinter den grossen Ereignissen interessieren.49,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
-
Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
-
Soll und Istversteuerung der Entgelte?
Soll und Istversteuerung der Entgelte? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie z.B. der Liquidität des Unternehmens, der Höhe der Umsätze und der Vorsteuerbeträge. Bei der Sollversteuerung werden Umsatzsteuerbeträge bereits mit Rechnungsstellung fällig, unabhängig von der tatsächlichen Zahlungseingang. Bei der Istversteuerung hingegen wird die Umsatzsteuer erst mit Zahlungseingang fällig. Beide Verfahren haben Vor- und Nachteile, die individuell abgewogen werden sollten. Letztendlich ist es wichtig, die für das Unternehmen passende Versteuerungsmethode zu wählen, um die Liquidität zu optimieren und steuerliche Risiken zu minimieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.